
- Главная страница
- Новости
О деятельности отдельных категорий личных подсобных хозяйств
-
26 марта 2025
В целях актуализации вопроса постановки на налоговый учет личных подсобных хозяйств (далее – ЛПХ) либо своевременной подачи ими декларации по налогу на доходы физических лиц, Министерство сельского хозяйства Забайкальского края разъясняет.
В соответствии с Федеральным законом от 7 июля 2003 г. № 112-ФЗ «О личном подсобном хозяйстве» (далее - Федеральный закон № 112-ФЗ) ЛПХ - форма непредпринимательской деятельности по производству и переработке сельскохозяйственной продукции.
ЛПХ ведется гражданином или гражданином и совместно проживающими с ним и (или) совместно осуществляющими с ним ведение личного подсобного хозяйства членами его семьи в целях удовлетворения личных потребностей на земельном участке, предоставленном и (или) приобретенном для ведения личного подсобного хозяйства.
Согласно пункту 13 статьи 217 Налогового кодекса Российской Федерации (далее - Кодекс) не подлежат налогообложению доходы физических лиц, получаемые от продажи выращенной в ЛПХ, находящихся на территории Российской Федерации, продукции животноводства (как в живом виде, так и продуктов убоя в сыром или переработанном виде), продукции растениеводства (как в натуральном, так и в переработанном виде).
Указанные доходы освобождаются от налогообложения при одновременном соблюдении следующих условий:
если общая площадь земельного участка (участков), который (которые) находится (одновременно находятся) на праве собственности и (или) ином праве физических лиц, не превышает максимального размера, установленного в соответствии с пунктом 5 статьи 4 Федерального закона № 112-ФЗ;
если ведение налогоплательщиком личного подсобного хозяйства на указанных участках осуществляется без привлечения в соответствии с трудовым законодательством наемных работников.
Пунктом 5 статьи 4 Федерального закона № 112-ФЗ установлено, что максимальный размер общей площади земельных участков, которые могут находиться одновременно на праве собственности и (или) ином праве у граждан, ведущих ЛПХ, устанавливается в размере 0,5 га.
Таким образом, в случае превышения физическими лицами, ведущими ЛПХ порогов, установленных Кодексом, доходы от такого вида деятельности подлежат налогообложению в одном из следующих порядков:
-уплаты налога на доходы физических лиц в установленном порядке;
-уплаты налога лицом, зарегистрированным в качестве юридического лица либо индивидуального предпринимателя, в размере, определенном для соответствующего режима налогообложения, в том числе единого сельскохозяйственного налога;
-уплаты единого сельскохозяйственного налога индивидуальным предпринимателем или юридическим лицом;
-уплаты «Налога на профессиональный доход» физическим лицом, применяющим специальный налоговый режим.
Дополнительно сообщаем, что начиная с 1 января 2019 года, как для физических лиц, так и индивидуальных предпринимателей, получающих доходы от деятельности, при осуществлении которой они не имеют работодателя и не привлекают наемных работников по трудовым договорам предусмотрена возможность применения специального льготного режима налогообложения «Налога на профессиональный доход» (НПД), предусмотренного Федеральным законом от 27 ноября 2018 г. № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход» в городе федерального значения Москве, в Московской и Калужской областях, а также в Республике Татарстан (Татарстан)» (далее - Закон № 422-ФЗ). Согласно Закону № 422-ФЗ проведение эксперимента предусматривается до 31 декабря 2028 года. При этом физические лица вправе применять НПД в случае, если доходы от осуществляемой ими деятельности не превысили 2,4 млн. рублей.
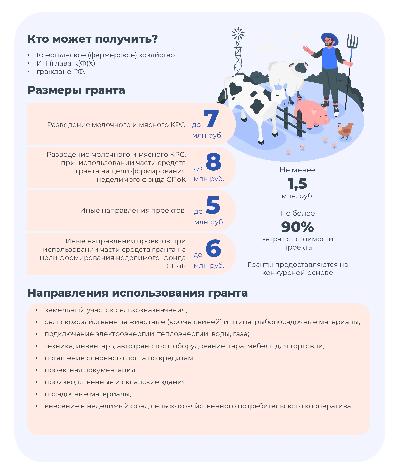
Также для ЛПХ, официально зарегистрировавших свою деятельность в качестве крестьянского (фермерского) хозяйства (далее – КФХ), Министерство сельского хозяйства Забайкальского края предоставляет государственную поддержку на конкурсной основе в виде грантов.
1. Грант «Агростартап» на создание и развитие КФХ предоставляется гражданам Российской Федерации и ИПГКФХ, которые зарегистрировали хозяйство и подали заявку на участие в конкурсе в году регистрации хозяйства. Максимальная сумма гранта составляет 3 млн. рублей. Условия, требования к участникам конкурсного отбора, а также перечень необходимых документов утверждены постановлением Правительства Забайкальского края от 28 мая 2019 года № 216.
2. Грант в форме субсидии на поддержку начинающих фермеров, с момента регистрации КФХ которых не прошло 2-х лет. Максимальная сумма гранта составляет 3 млн. рублей. Условия, требования к участникам конкурсного отбора, а также перечень необходимых документов утверждены постановлением Правительства Забайкальского края от 16 февраля 2017 года № 66.
3. Грант в форме субсидии на развитие семейных животноводческих ферм предоставляется развивающимся фермерам, с момента регистрации КФХ которых прошло более 2-х лет. Максимальная сумма гранта составляет 20 млн. рублей. Условия, требования к участникам конкурсного отбора, а также перечень необходимых документов утверждены постановлением Правительства Забайкальского края от 16 февраля 2017 года № 67.
Дата создания: 26.03.2025 15:04:10
Дата изменения: 26.03.2025 15:04:10